
ТОП-5 БАНКНЫ 2026 ОНЫ ЭХНИЙ 3 УЛИРЛЫН ҮЗҮҮЛЭЛТ
Санхүүгийн үзүүлэлтүүд
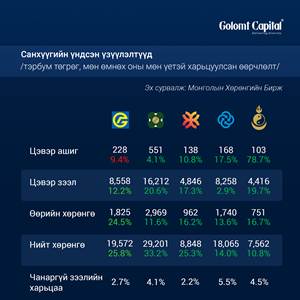
2026 оны эхний гурван улирлын байдлаар таван банкны нийт хөрөнгө болон зээлийн багц өссөн ч энэхүү өсөлт ашигт ажиллагаанд харилцан адилгүй нөлөөлжээ. ХААН банк нийт хөрөнгө, цэвэр ашгийн хэмжээгээр тэргүүлж, салбар дахь давамгай байр сууриа хадгалсан бол Төрийн банк цэвэр ашгаа 78.7%-иар өсгөж, хамгийн өндөр өсөлт үзүүлсэн байна. Харин Голомт банкны нийт хөрөнгө 25.8%-иар өссөн ч цэвэр ашиг 9.4%-иар буурсан нь бизнесийн цар хүрээ тэлэхийн хэрээр ашигт ажиллагааны үр ашгийг хадгалах шаардлага нэмэгдэж байгааг харууллаа.
Зээлийн чанарын хувьд ХасБанк 2.2%, Голомт банк 2.7%-ийн чанаргүй зээлийн харьцаатай байгаа нь таван банкны хамгийн бага үзүүлэлт болж байна. Харин ХХБ-ны 5.5%-ийн харьцаа нь цаашдын зээлийн эрсдэлийн зардалд анхаарах шаардлагатайг харууллаа.
⚖️Хувьцааны үнэлгээ ба ашигт ажиллагаа
Таван банкны жигнэсэн дундаж P/E 4.92x, P/B 0.95x, RO
Санхүүгийн үзүүлэлтүүд
2026 оны эхний гурван улирлын байдлаар таван банкны нийт хөрөнгө болон зээлийн багц өссөн ч энэхүү өсөлт ашигт ажиллагаанд харилцан адилгүй нөлөөлжээ. ХААН банк нийт хөрөнгө, цэвэр ашгийн хэмжээгээр тэргүүлж, салбар дахь давамгай байр сууриа хадгалсан бол Төрийн банк цэвэр ашгаа 78.7%-иар өсгөж, хамгийн өндөр өсөлт үзүүлсэн байна. Харин Голомт банкны нийт хөрөнгө 25.8%-иар өссөн ч цэвэр ашиг 9.4%-иар буурсан нь бизнесийн цар хүрээ тэлэхийн хэрээр ашигт ажиллагааны үр ашгийг хадгалах шаардлага нэмэгдэж байгааг харууллаа.
Зээлийн чанарын хувьд ХасБанк 2.2%, Голомт банк 2.7%-ийн чанаргүй зээлийн харьцаатай байгаа нь таван банкны хамгийн бага үзүүлэлт болж байна. Харин ХХБ-ны 5.5%-ийн харьцаа нь цаашдын зээлийн эрсдэлийн зардалд анхаарах шаардлагатайг харууллаа.
Хувьцааны үнэлгээ ба ашигт ажиллагаа
Таван банкны жигнэсэн дундаж P/E 4.92x, P/B 0.95x, ROE 20.7% байгаа нь банкуудын нийт зах зээлийн үнэлгээ өөрийн хөрөнгийн дансны үнээс ялимгүй доогуур байгааг харуулж байна. Гэхдээ банк тус бүрийн үнэлгээнд ашигт ажиллагаа, эрсдэлийн түвшин болон цаашдын өсөлтийн хүлээлт ялгаатай тусаж байна.
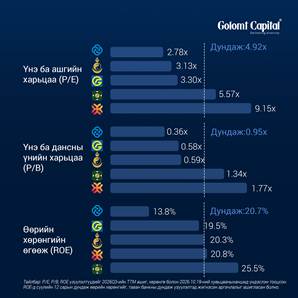
ХААН банк 25.5%-ийн ROE-тайгаар тэргүүлж, өндөр ашигт ажиллагаа нь зах зээлийн харьцангуй өндөр үнэлгээг дэмжиж байна. Харин ХасБанк хамгийн өндөр P/E, P/B харьцаатай байгаа нь одоогийн ашгаас гадна ирээдүйн өсөлтийг зах зээл илүү өндөр үнэлж байж болохыг харуулна. Нөгөө талаас Голомт банк болон ХХБ өөрийн хөрөнгөөсөө мэдэгдэхүйц доогуур үнэлэгдэж байгаа ч Голомт банкны хувьд ашгийн бууралт, ХХБ-ны хувьд харьцангуй бага ROE болон зээлийн чанарын эрсдэл анхаарал татаж байна.
Хувьцааны ханшийн хөдөлгөөн
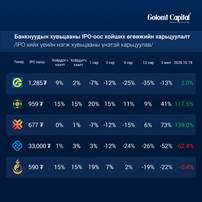
IPO-оос хойших ханшийн өөрчлөлтийг харвал ХасБанк болон ХААН банкны хувьцаа анхны үнээсээ хоёр дахин давж өссөн бол бусад гурван банкны ханшийн гүйцэтгэл харьцангуй сул байна. Ялангуяа ХХБ-ны хувьцаа IPO үнээс 62.4%-иар буурсан нь бизнесийн бодит өсөлтөөс гадна хөрөнгө оруулагчдын хүлээлт, эрсдэлийн үнэлгээ хувьцааны ханшид хүчтэй нөлөөлж байгааг харуулж байна.
Харин Голомт болон Төрийн банкны хувьцаа IPO үнэтэйгээ ойролцоо байгаа нь санхүүгийн үзүүлэлтүүдийн өөрчлөлт зах зээлийн үнэлгээнд бүрэн туссан эсэхийг цаашид анхаарах үндэслэл болж байна. Ялангуяа Төрийн банкны ашгийн өндөр өсөлт тогтвортой үргэлжилбэл одоогийн үнэлгээг дахин үнэлэх нөхцөл бүрдэж болох юм.
E 20.7% байгаа нь банкуудын нийт зах зээлийн үнэлгээ өөрийн хөрөнгийн дансны үнээс ялимгүй доогуур байгааг харуулж байна. Гэхдээ банк тус бүрийн үнэлгээнд ашигт ажиллагаа, эрсдэлийн түвшин болон цаашдын өсөлтийн хүлээлт ялгаатай тусаж байна.
ХААН банк 25.5%-ийн ROE-тайгаар тэргүүлж, өндөр ашигт ажиллагаа нь зах зээлийн харьцангуй өндөр үнэлгээг дэмжиж байна. Харин ХасБанк хамгийн өндөр P/E, P/B харьцаатай байгаа нь одоогийн ашгаас гадна ирээдүйн өсөлтийг зах зээл илүү өндөр үнэлж байж болохыг харуулна. Нөгөө талаас Голомт банк болон ХХБ өөрийн хөрөнгөөсөө мэдэгдэхүйц доогуур үнэлэгдэж байгаа ч Голомт банкны хувьд ашгийн бууралт, ХХБ-ны хувьд харьцангуй бага ROE болон зээлийн чанарын эрсдэл анхаарал татаж байна.
Энэ мэдээнд өгөх таны үнэлгээ
-
Таалагдсан
-
Хөгжилтэй
-
Яахавдээ
-
Гунигтай
-
Таалагдсангүй